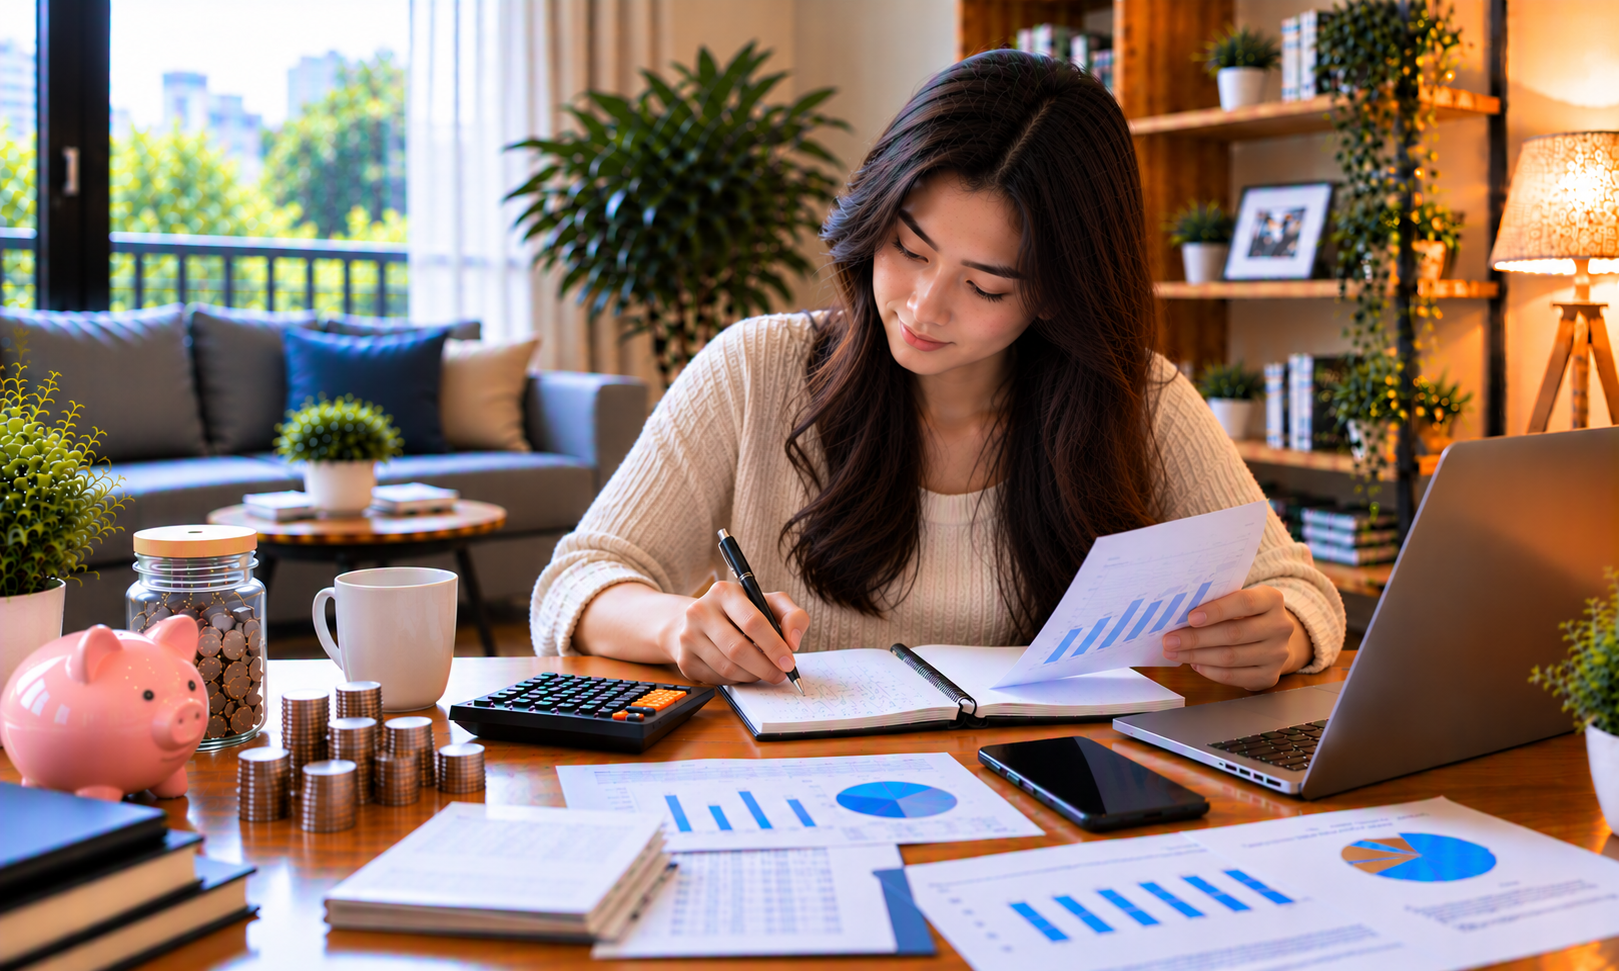
Rasa tenang dalam urusan keuangan tidak selalu datang ketika penghasilan meningkat. Terkadang, ketenangan justru muncul saat seseorang mulai memahami ke mana uangnya pergi, berapa banyak yang dapat disimpan, dan keputusan apa yang perlu ditunda. Memiliki kendali atas uang memberikan ruang untuk menghadapi kebutuhan sehari-hari tanpa kehilangan arah terhadap rencana masa depan.
Di tengah biaya hidup yang terus berubah, pengelolaan keuangan menjadi bagian penting dari kehidupan orang dewasa. Pengeluaran rumah tangga, kebutuhan transportasi, biaya pendidikan, dan kewajiban lainnya sering kali datang bersamaan. Tanpa perencanaan yang sesuai, penghasilan yang sebenarnya cukup pun dapat terasa cepat habis.
Uang yang Terencana Membantu Mengurangi Ketidakpastian
Bayangkan dua orang dengan penghasilan yang hampir sama. Orang pertama menggunakan uang berdasarkan kebutuhan yang muncul setiap hari, sedangkan orang kedua membagi pendapatannya untuk tagihan, kebutuhan rutin, tabungan, dan pengeluaran pribadi. Ketika muncul biaya tak terduga, orang kedua biasanya memiliki gambaran lebih jelas mengenai kemampuan finansialnya.
Perbedaan tersebut bukan berarti setiap pengeluaran harus dibatasi secara berlebihan. Intinya adalah memahami konsekuensi sebelum menggunakan uang. Dengan mengetahui jumlah yang tersedia, seseorang dapat menikmati hasil kerjanya tanpa mengabaikan kewajiban yang lebih penting.
Mulailah dengan mencatat seluruh pemasukan dan pengeluaran selama satu bulan. Catatan sederhana ini dapat memperlihatkan kebiasaan yang sebelumnya tidak terlihat, termasuk biaya kecil yang berulang atau pembelian yang sebenarnya tidak terlalu diperlukan.
Menentukan Arah Sebelum Menambah Penghasilan
Meningkatkan pendapatan memang dapat membantu memperbaiki kondisi finansial, tetapi hasilnya akan lebih terasa jika disertai tujuan yang jelas. Tanpa arah, tambahan penghasilan berisiko habis untuk peningkatan gaya hidup dan pengeluaran spontan.
Cobalah menentukan tujuan berdasarkan kebutuhan nyata. Dalam jangka pendek, seseorang mungkin ingin menyelesaikan tagihan atau mengurangi utang. Untuk jangka menengah, targetnya bisa berupa dana pendidikan, kendaraan, atau modal usaha. Sementara itu, rencana jangka panjang dapat mencakup persiapan pensiun dan kebutuhan keluarga.
Setiap tujuan sebaiknya memiliki perkiraan biaya serta waktu pencapaian yang realistis. Jika target terasa terlalu berat, pecah menjadi beberapa tahap yang lebih kecil. Kemajuan yang terukur dapat membantu menjaga motivasi sekaligus menunjukkan apakah rencana masih sesuai dengan kondisi pendapatan.
Lima Dampak Positif dari Kebiasaan Finansial yang Baik
Mengelola uang secara teratur dapat memberikan manfaat yang lebih luas daripada sekadar menambah saldo tabungan. Beberapa dampak positifnya meliputi:
- Penggunaan uang lebih terarah: Setiap pengeluaran memiliki tempat dalam anggaran sehingga kebutuhan utama tidak mudah terabaikan.
- Risiko utang berlebihan berkurang: Perencanaan membantu menilai kemampuan membayar sebelum mengambil kewajiban baru.
- Dana darurat berkembang: Menabung secara rutin menyediakan perlindungan ketika terjadi perubahan keadaan.
- Tujuan pribadi lebih mudah dicapai: Target yang dibagi menjadi beberapa tahap terasa lebih realistis dan dapat dievaluasi.
- Keputusan lebih percaya diri: Pemahaman mengenai kondisi keuangan membantu seseorang memilih berdasarkan kemampuan, bukan tekanan lingkungan.
Manfaat ini tidak selalu langsung terlihat. Namun, ketika kebiasaan tersebut dipertahankan, seseorang akan memiliki dasar yang lebih kuat untuk menghadapi perubahan ekonomi dan kebutuhan pribadi.
Menghindari Keputusan yang Mengganggu Keseimbangan Keuangan
Kemudahan transaksi digital membuat uang dapat digunakan kapan saja. Belanja daring, pembayaran instan, dan berbagai layanan hiburan memang praktis, tetapi juga dapat meningkatkan pengeluaran apabila tidak disertai batas yang jelas.
Sebelum melakukan transaksi, tanyakan apakah pengeluaran tersebut sudah masuk anggaran, apakah manfaatnya sebanding dengan biayanya, dan apakah keputusan itu akan mengurangi kemampuan memenuhi kebutuhan lain.
Pertimbangan serupa perlu diterapkan ketika mengenal platform seperti 88MEGA. Memahami jenis layanan, ketentuan penggunaan, dan risiko yang mungkin timbul merupakan bagian dari pengambilan keputusan yang bertanggung jawab. Apabila suatu aktivitas melibatkan taruhan atau perjudian, hasilnya tidak dapat dipastikan dan kerugian finansial mungkin terjadi. Aktivitas tersebut bukan sumber penghasilan yang dapat diandalkan.
Dana untuk makanan, tempat tinggal, tagihan, pembayaran utang, dan kebutuhan keluarga harus tetap menjadi prioritas. Dana darurat maupun uang pinjaman juga tidak seharusnya digunakan untuk aktivitas berisiko. Menjaga batas pengeluaran merupakan bentuk perlindungan terhadap diri sendiri dan orang-orang yang bergantung pada penghasilan kita.
Membangun Cadangan untuk Hari yang Tidak Terduga
Perencanaan keuangan yang baik bukan hanya tentang membagi uang untuk kebutuhan yang sudah diketahui, tetapi juga mempersiapkan keadaan yang belum tentu dapat diprediksi. Kehilangan pekerjaan, perbaikan rumah, atau biaya kesehatan dapat muncul tanpa peringatan.
Dana darurat dapat dimulai dari nominal kecil yang disisihkan secara rutin. Seiring waktu, tingkatkan jumlahnya hingga cukup untuk menutupi beberapa bulan kebutuhan pokok, sesuai kestabilan pendapatan dan jumlah tanggungan.
Simpan dana tersebut secara terpisah dari rekening yang digunakan untuk belanja sehari-hari. Dengan begitu, uang cadangan tidak mudah tercampur dengan pengeluaran rutin. Periksa jumlahnya secara berkala dan isi kembali apabila terpakai untuk keadaan mendesak.
Kemajuan Finansial Tidak Harus Terjadi Sekaligus
Tidak semua orang memulai perjalanan keuangan dari titik yang sama. Ada yang sedang melunasi utang, ada yang baru memperoleh penghasilan sendiri, dan ada pula yang harus memenuhi kebutuhan keluarga. Karena itu, kemajuan sebaiknya dinilai berdasarkan perubahan kondisi pribadi, bukan perbandingan dengan orang lain.
Mulailah dari hal yang paling memungkinkan, kemudian pertahankan kebiasaan tersebut. Pengeluaran yang lebih terkendali, tabungan yang mulai terbentuk, dan keputusan yang semakin matang merupakan tanda bahwa pengelolaan keuangan bergerak ke arah yang lebih baik.
Pada akhirnya, setiap rupiah yang digunakan dengan tujuan jelas membantu membangun fondasi kehidupan yang lebih stabil. Konsistensi, kesadaran terhadap risiko, dan kemampuan menyesuaikan rencana akan membuat seseorang lebih siap menghadapi kebutuhan hari ini tanpa melupakan masa depan.